Sebastian Juul

Din bilförsäkring förnyas varje år utan att någon frågar dig, och de flesta bolag lägger en premiehöjning ovanpå vid årsskiftet.
Snittpremien för en helförsäkring steg från 6 247 till 6 581 kronor på bara ett år, enligt en genomgång från jämförelsesajten Compricer som publicerades i februari 2026. Det motsvarar en ökning på 5,3 procent på tolv månader.
Höjningen sker utan att du behöver godkänna något. Fakturan kommer, pengarna dras, och de flesta bilister upptäcker aldrig att de kunde ha fått ett lägre pris någon annanstans.
Därför höjs premierna vid nyår
Försäkringsbolagen flaggar för fortsatt press uppåt på bilförsäkringen in i 2026. Jonas Eriksson, ekonom på branschorganisationen Svensk Försäkring, förklarar till bilsajten Carup att ”för att hantera de högre skadekostnaderna behöver försäkringsföretagen höja”.
Bakgrunden är kraftigt dyrare reparationer. Moderna bilar är fulla av sensorer, kameror och assistanssystem som kostar att byta även vid mindre skador.
Compricer pekar på samma drivkrafter i sin pressrelease: ”Vi ser en gradvis höjning av premierna över tid, bland annat till följd av dyrare reparationer, fler samt högre ersättningsnivåer vid skador”, skriver jämförelsetjänsten.
När du faktiskt får byta
Huvudregeln är att du bara kan byta försäkringsbolag vid den så kallade huvudförfallodagen, alltså dagen då det ettåriga avtalet löper ut. Det gäller ”oavsett om du betalar premien månads-, kvartals-, halvårs- eller årsvis”, enligt Konsumenternas försäkringsbyrå, som drivs av Konsumentverket och Finansinspektionen.
Eftersom de flesta bolag förnyar avtalet i januari är nyårsperioden det stora bytesfönstret. Insplanet listar också fyra andra tillfällen då bytet är tillåtet: om förnyelsefakturan är obetald, om bolaget meddelar nya villkor eller högre pris, om du byter bil eller om din situation har ändrats väsentligt.
Missar du den exakta huvudförfallodagen behöver du alltså inte vänta ett helt år. Den nya fakturan i sig är en öppning, så länge den fortfarande är obetald.
Så ser jämförelsen ut i praktiken
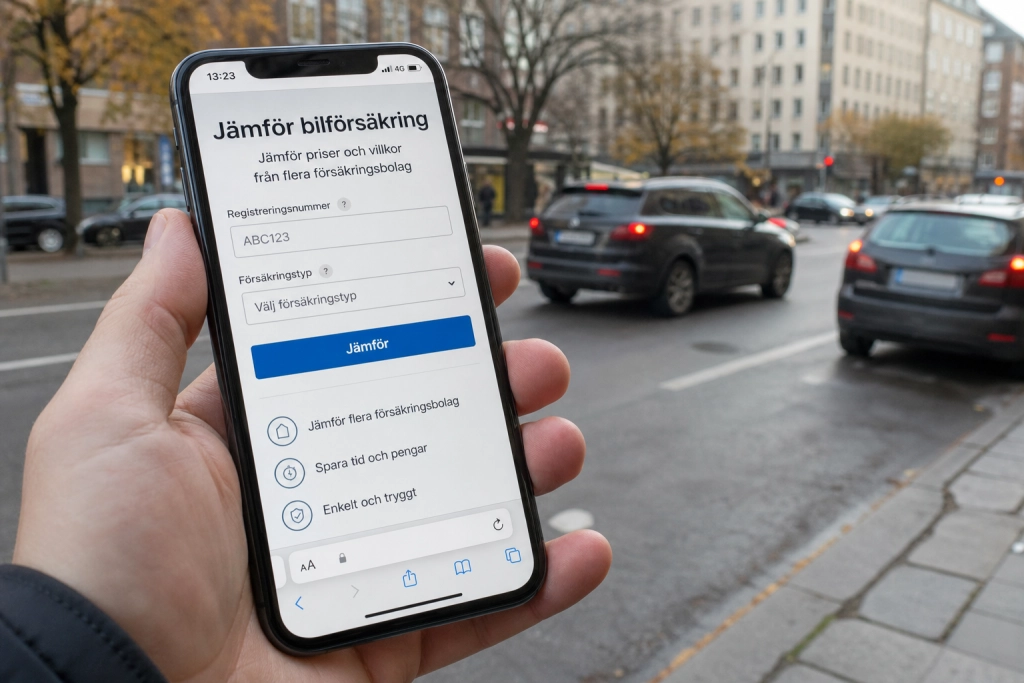
En jämförelse via en oberoende tjänst tar inte särskilt lång tid. Insplanet uppger att processen går via BankID, hämtar fordonsuppgifter automatiskt och visar offerter från 13 försäkringsvarumärken, och att hela sökningen är klar ”under en minut”. Konsumenternas försäkringsbyrå driver en parallell, helt oberoende jämförelse som inte tar provision.
Innan du skriver under det nya avtalet är det värt att titta på mer än pris. Självrisk, åldersgränser, tilläggsförsäkringar och antal skadefria år påverkar vad policen faktiskt är värd när det smäller.
En sak du inte får glömma vid bytet är att se till att det inte uppstår ett glapp mellan den gamla och den nya försäkringen. Konsumenternas försäkringsbyrå skriver uttryckligen att den nya försäkringen ”ska börja gälla när den gamla upphör”, annars står du oförsäkrad, och trafikförsäkring är lagstadgad för alla bilar som är i trafik.
Så här gör du innan januarifakturan landar
- Ta fram den nuvarande försäkringen och kolla vilket datum som är huvudförfallodag.
- Jämför offerter via en oberoende tjänst som Insplanet eller Konsumenternas.
- Kontrollera självrisk, tilläggsförsäkringar och villkor, inte bara priset.
- Teckna ny försäkring med startdatum som matchar den gamla försäkringens slutdatum.
- Avsluta eventuell autogiro till det gamla bolaget.
Med fem miljoner personbilar i trafik i Sverige, enligt Trafikanalys fordonsstatistik för 2025, är det ett av de få konsumentbeslut där besparingen kan motsvara flera hundra kronor direkt på årspremien. Nästa huvudförfallodag är för de flesta bolag kring årsskiftet 2026/2027.