Sebastian Juul

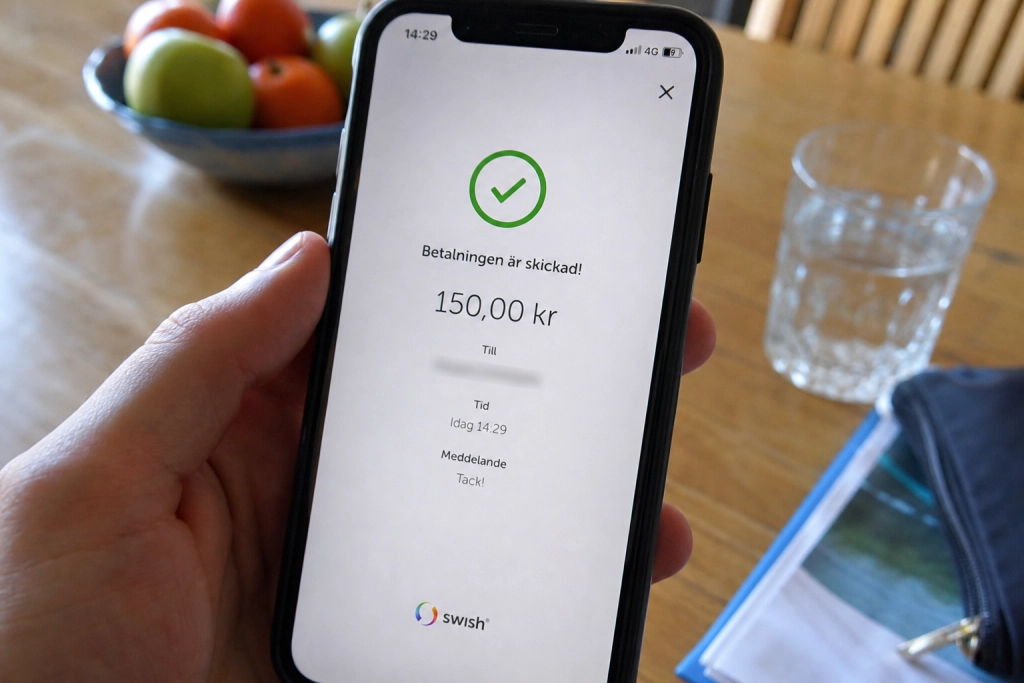
När du swishar en okänd säljare är pengarna borta i samma sekund de lämnar kontot.
Till skillnad från en kortbetalning finns ingen bank att vända sig till om varan uteblir eller visar sig vara fel. Nästan alla vuxna svenskar använder Swish, och de flesta vet inte om skillnaden.
Swish passerade i maj 2025 för första gången 100 miljoner betalningar på en månad, och appen används numera av 95 procent av svenskarna mellan 13 och 85 år. Men just det som gör Swish smidigt, en direkt banköverföring från ditt konto till säljarens, är också det som tar bort det juridiska skyddsnät en kortbetalning ger.
Så funkar skyddet när du betalar med kort
Betalar du med ett kreditkort täcks köpet av konsumentkreditlagen. Konsumentverket beskriver det som en invändningsrätt: du kan ställa samma krav mot banken som mot säljaren om varan inte levereras, är felaktig eller om du inte får återbetalning efter en ångerrätt. Banken går alltså in som en säkerhet mellan dig och butiken.
Rätten gäller inte bara klassiska kreditkort, utan också fakturaköp via kreditgivare. Det finns dessutom ingen lagstadgad bortre tidsgräns för när invändningen måste göras, men Konsumentverket rekommenderar att man hör av sig till kreditgivaren så snart som möjligt.
Betalar du med ett vanligt bankkort (debetkort) saknas motsvarande lagstöd. Konsumentverket skriver att du då inte har rätt att reklamera kortköpet enligt lag, men påpekar samtidigt att många banker erbjuder möjligheten ändå genom kortnätverkens egna regler för kortreklamation.
Där Swish ritar om spelplanen
Swish är varken ett kortnätverk eller en kredit. Konsumentverket förklarar att en Swish-betalning är en direkt överföring mellan två bankkonton, och vid utebliven leverans finns ingen bank att få hjälp av på det sätt som en kortreklamation öppnar för.
Konkret betyder det att den juridiska vägen framåt om säljaren inte levererar eller lurar dig går via säljaren själv, Allmänna reklamationsnämnden eller domstol. Den enkla knappen hos banken som gör att pengarna kommer tillbaka finns inte.
Problemet är inte Swish som teknik, utan att många använder tjänsten för köp där risken för tvist är större: begagnade varor från okända, dyrare produkter via sociala medier, eller när säljaren insisterar på Swish i stället för kort. Snabblösningen i EU när Swish inte fungerar är kortbetalning, och exakt samma logik gäller inom Sverige om köpet är större än en lunch.
Byt metod när beloppet eller säljaren är osäker
Rådet från Konsumentverket är att välja betalmetod efter risk. Ska du köpa en begagnad soffa för 4 000 kronor av någon du inte känner, eller en dyr pryl i en nätbutik du aldrig handlat av tidigare, ger kreditkort det starkaste skyddet. Debetkort ger ett praktiskt skydd i de flesta banker, även om det inte är lagstadgat. Swish bör reserveras för situationer där du litar fullt ut på mottagaren.
Vid misstanke om att något gått fel efter att du redan swishat är första steget att skriftligen reklamera direkt till säljaren. Går det inte att nå en lösning kan ARN pröva ärendet kostnadsfritt, men beslutet är en rekommendation och tvingar ingen att betala tillbaka.