
 Sebastian Juul

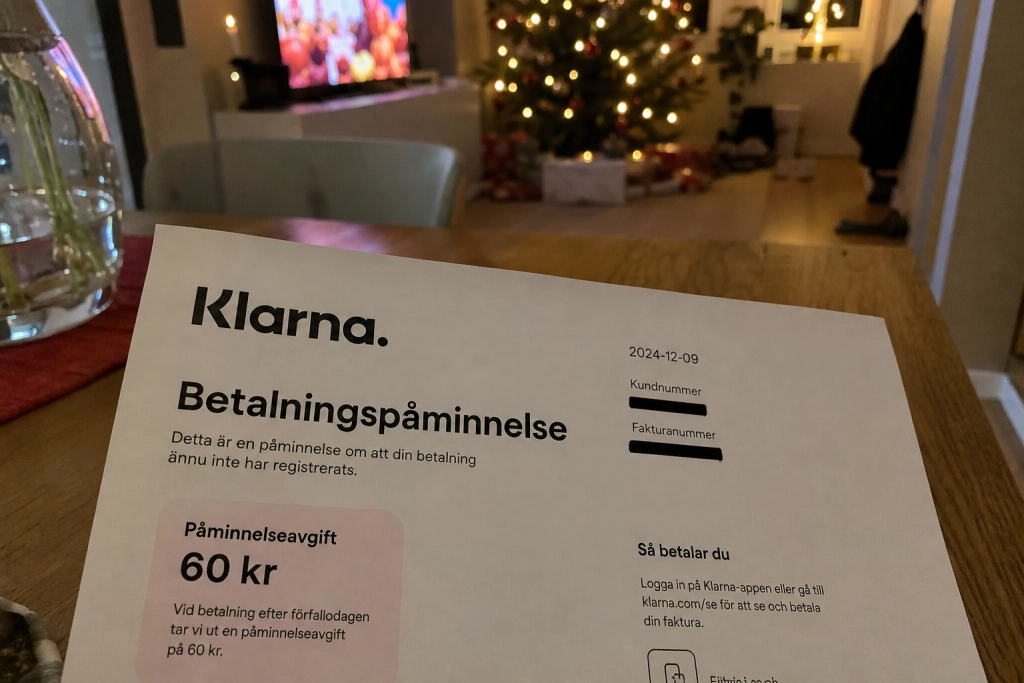
En missad Klarna-faktura kan snabbt växa till inkassokrav och dröjsmålsränta om du inte agerar i tid.
Svenska hushåll väntas handla för 104,5 miljarder kronor i december, och en stor del går via köp nu, betala senare-tjänster som Klarna, Qliro och Avarda. HUI Research räknar med att varje hushåll spenderar i snitt runt 20 900 kronor under julhandeln, vilket gör en försummad faktura kännbar.
Fakturan från Klarna ska enligt bolagets villkor betalas inom 30 eller 60 dagar från leverans. På själva kreditfakturan tillkommer en fakturaavgift på upp till 60 kronor vid 30-dagarsalternativet och upp till 49 kronor vid 60-dagarsalternativet. Avgifterna syns direkt på räkningen, men färre vet vad som händer om fakturan inte betalas i tid.
En påminnelse kostar upp till 60 kronor
Missar du förfallodagen skickas en betalningspåminnelse. Enligt Klarnas villkor tillkommer då en påminnelseavgift på upp till 60 kronor vid köp på minst 60 kronor, och 29 kronor vid köp under det beloppet. Detta är också taket i svensk lag: enligt Lag (1981:739) om ersättning för inkassokostnader får borgenären ta ut ”sextio kronor” för en skriftlig påminnelse.
Betalar du fortfarande inte kan kravet gå vidare till inkasso. Då får Klarna eller inkassobolaget lägga till ytterligare 180 kronor för ett inkassokrav och 170 kronor om du behöver en upprättad amorteringsplan. Dessa belopp slås fast i samma lag, och gäller oavsett om kravet kommer från Klarna eller från en annan borgenär.
Dröjsmålsränta och ett dyrare konto
Utöver avgifterna kan dröjsmålsränta tillkomma. När inget annat är avtalat följer räntan räntelagen, som enligt Konsumenternas Bank- och Finansbyrå motsvarar Riksbankens referensränta plus åtta procentenheter. Riksbanken fastställde referensräntan till 2,00 procent för perioden 1 juli till 31 december 2026, vilket motsvarar en lagstadgad dröjsmålsränta på 10 procent per år.
Den dyrare effekten uppstår om fakturan inte betalas och i stället rullas över till ett Klarna-konto, där en löpande årsränta tillkommer och totalkostnaden för ett delbetalat köp kan sluta en bra bit över den faktiska varukostnaden. Delbetalningar syns dessutom hos UC och kan påverka din möjlighet att få bolån senare.
Nya regler från 20 november
Den 20 november 2026 började en ny konsumentkreditlag att gälla i Sverige. Konsumentverket skriver att lagen omfattar även ”subsidiär kreditgivare och kreditförmedlare” som inte har krediter som huvudverksamhet, och att bolag som bryter mot reglerna riskerar sanktionsavgifter från 5 000 kronor upp till 10 miljoner kronor eller tio procent av årsomsättningen. Reglerna påverkar hur Klarna och andra köp nu, betala senare-aktörer informerar om krediten och bedömer din betalningsförmåga. Du som delbetalar får också stärkt skydd genom uppdaterade informationskrav.
Räkneexemplet för julklappen på 2 000 kronor
För ett tänkt köp på 2 000 kronor i december som betalas 45 dagar efter förfallodagen lägger påminnelseavgift (60 kr) och inkassokrav (180 kr) ensamma 240 kronor ovanpå priset, plus dröjsmålsränta enligt räntelagen. Nästa steg, en obetald fordran som lämnas vidare, kan leda till betalningsanmärkning som ligger kvar i tre år och påverkar både hyreskontrakt och bolånemöjligheter.
Du kan själv se villkoren och beloppen för din faktura under ”Mina köp” i Klarna-appen innan du betalar, och den som ser att betalningen kommer att dröja bör kontakta Klarnas kundtjänst före förfallodagen för att skjuta upp eller dela upp räkningen till ett lägre belopp än de fulla kostnaderna för inkasso.
