Sebastian Juul

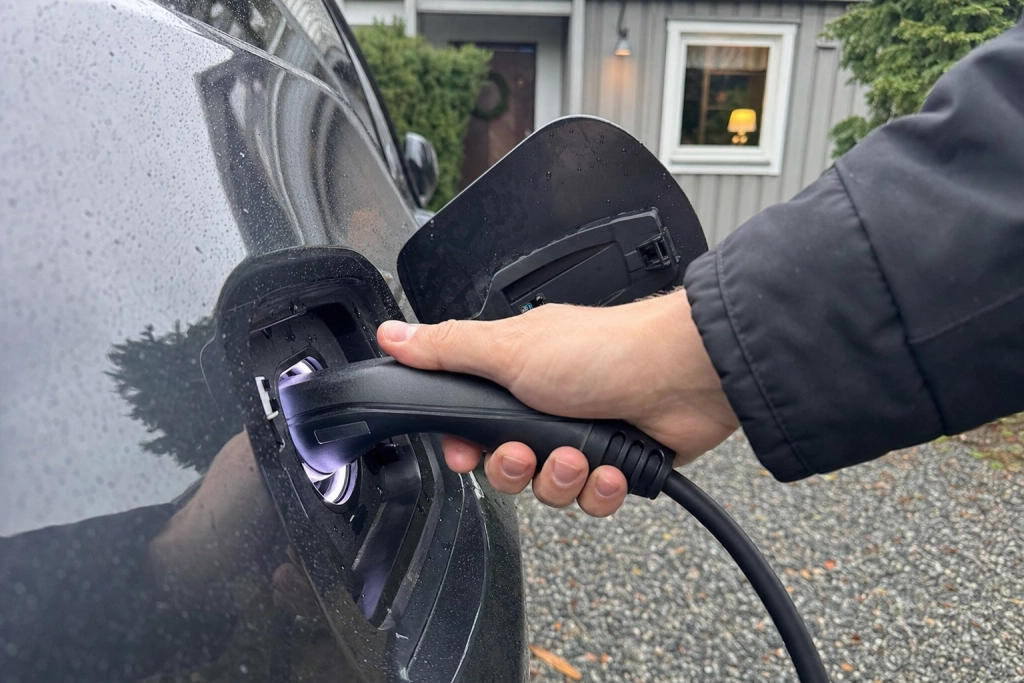
Från 1 juli 2026 är laddning på jobbet permanent skattefri, men bara där.
Sedan drygt tre månader tillbaka är förmånen av att ladda elbilen vid arbetsplatsen permanent skattefri. Många anställda utgår från att all laddning som arbetsgivaren står för är gratis pengar, och där börjar problemen.
Skatteverket är tydligt: den skattefria förmånen omfattar bara laddning som sker vid en laddpunkt eller ett eluttag som arbetsgivaren tillhandahåller i anslutning till arbetsplatsen. Hemmaladdning och publik laddning där du betalar och sedan får ersättning omfattas inte.
Hemmaladdning som chefen betalar räknas som lön
Betalar arbetsgivaren för den el du drar hemma till din tjänste- eller privatbil, klassar Skatteverket ersättningen som skattepliktig lön. Det gäller när ersättningen avser den anställdes egen kostnad för el, enligt en genomgång från utbildningsförlaget Tholin & Larsson i juni 2025.
Har du förmånsbil och laddar hemma på arbetsgivarens bekostnad, räknas elen som gått åt till privata resor som en drivmedelsförmån. Förmånsvärdet utgörs av 120 procent av marknadsvärdet på elen, enligt Företagarnas skatte-FAQ. Räkningen dyker upp i deklarationen, inte vid pumpen.
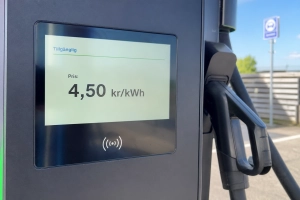
Publik laddning fungerar likadant om du betalar själv och sedan begär ersättning: den räknas som drivmedelsförmån och multipliceras med 1,2 i förmånsvärdet.
Det här ändrades 1 juli 2026
Riksdagen sa i våras ja till regeringens förslag om att göra den tillfälliga skattefriheten permanent, skriver PwC i en genomgång från 18 maj 2026. Den tillfälliga regeln hade gällt sedan 1 juli 2023 och skulle ha löpt ut 30 juni 2026.
Den permanenta skattefriheten gäller oavsett om du laddar en förmånsbil eller din privata bil på arbetsgivarens bekostnad. Reglerna omfattar personbil klass I, lätt lastbil, motorcykel, moped och elcykel. Regeringen räknar med att den permanenta skattefriheten minskar statens skatteintäkter med omkring 260 miljoner kronor per år, enligt branschsajten E55 i juni 2026.
För dig som kör tjänstebil med laddhybrid som förmånsbil kom ytterligare en förbättring från samma datum: du kan nu få skattefri milersättning på 12 kronor per mil för tjänsteresor även om du delvis har laddat bilen på arbetsplatsen. Tidigare räknades du inte som att du ”betalat samtliga utgifter för tjänsteresan” om arbetsgivaren stod för en del av laddningen, och då försvann rätten till skattefri ersättning.
Så kollar du att du deklarerat rätt
Två frågor räcker för att sortera vad som är skattefritt och vad som ska stå i deklarationen. Var laddar du? Vem betalar?
Sker laddningen fysiskt vid arbetsplatsens laddstolpe eller uttag, och står arbetsgivaren för elen, är förmånen skattefri, oavsett om bilen är förmånsbil eller privatägd. Sker laddningen någon annanstans och arbetsgivaren står för notan, ska det redovisas: som lön vid hemmaladdning, som drivmedelsförmån vid publik laddning där du fått ersättning.
Osäker på hur din arbetsgivare har hanterat det? Fråga lönekontoret hur laddningen redovisats på din kontrolluppgift, och stäm av mot din egen körning. Har du bara laddat vid jobbets stolpar behöver du inte göra något. Har du fått hemmaladdning betald utan att den syns som förmån, är det där det kan bli dyrt när Skatteverket kontrollerar deklarationen.