Sebastian Juul

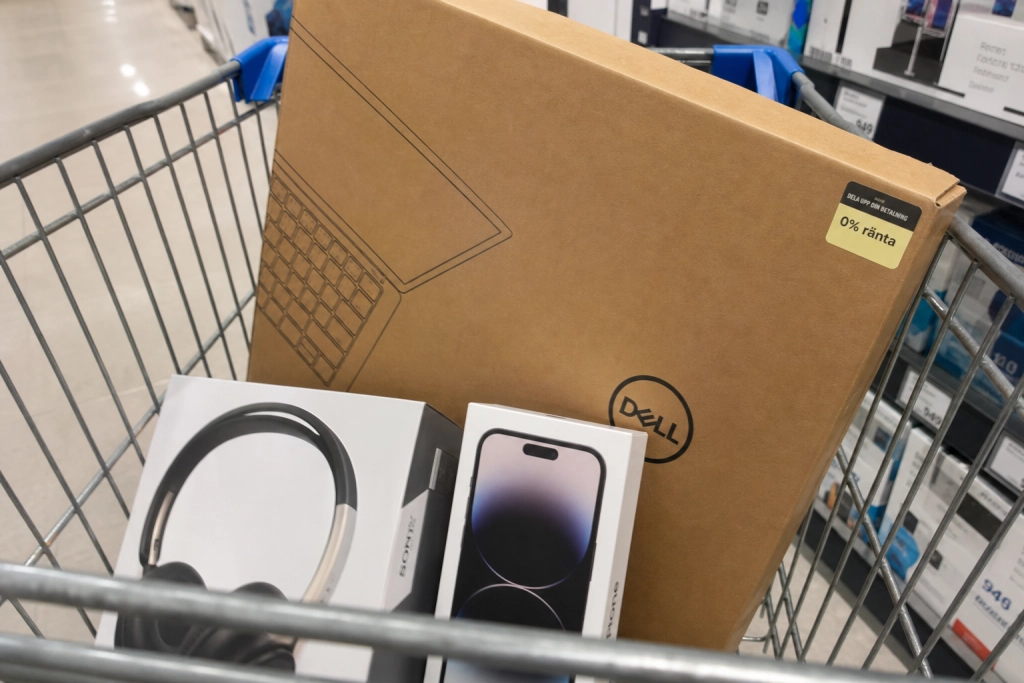
”0 % ränta” på en ny telefon eller laptop är sällan gratis – tre avgifter läggs utanpå priset i annonsen.
Erbjudandet lyser i butiken och på nätet: dela upp köpet räntefritt över 12 eller 24 månader. I verkligheten tar både Elgiganten och MediaMarkt ut avgifter som gör att den effektiva räntan hamnar långt över noll – och den 20 november 2026 skärps reglerna för just den här typen av krediter.
Avgift 1: Uppläggningsavgiften som dyker upp på första fakturan
Den första kostnaden kommer redan när du tecknar avtalet. Hos både MediaMarkt och Elgiganten tas en uppläggningsavgift på 295 kronor ut vid första avi, enligt en genomgång av butikernas finansieringserbjudanden som Privata Affärer har gjort tillsammans med Konsumentverket. Avgiften är fast och påverkas inte av om du köper en mobil för 5 000 kronor eller en laptop för 20 000 kronor.
Det betyder att en billigare pryl drabbas hårdare procentuellt. På ett köp för 10 000 kronor motsvarar enbart uppläggningsavgiften nästan 3 procent av varans pris, innan en enda månadsavgift har tickat in.
Avgift 2: Aviavgiften som läggs på varje månad
Till uppläggningsavgiften kommer en administrativ avgift på 29 kronor per månad hos båda kedjorna. Över 12 månader blir det ytterligare 348 kronor, över 24 månader 696 kronor.
När Konsumentverket räknade om Elgigantens erbjudanden ”12 mån 0 %” och ”24 mån 0 %” till effektiv ränta på ett köp för 10 000 kronor landade siffran på 17,37 procent respektive 13,18 procent. Totalkostnaden för köpet över 12 månader blev 11 292 kronor i stället för 10 000. För MediaMarkts motsvarande erbjudande på 15 000 kronor hamnade den effektiva räntan på 8,25 procent enligt företagets egen beräkning.
Konsumentverkets jurist är tydlig med hur avgifterna ska bedömas: ”Finns det en effektiv ränta så får man inte säga att det är räntefritt”, säger juristen till Privata Affärer.
Avgift 3: Spåret i kreditupplysningen
Den tredje kostnaden syns inte som ett belopp på kvittot – men kan bli dyr på sikt. När du tecknar ett avbetalningsavtal gör kreditgivaren en kreditupplysning, och den registreras i ditt UC-register. Nya kreditgivare som gör en UC-upplysning på dig ser denna registrering under de kommande 12 månaderna, och många förfrågningar på kort tid kan uppfattas som ett riskbeteende som sänker din kreditvärdighet.
Pågående avbetalningar registreras dessutom som skuld, vilket påverkar din ”kvar att leva på”-kalkyl när du söker bolån, ett annat lån eller ett nytt kreditkort. En kampanj på en platt-tv kan på det sättet göra det svårare att få lån till något annat ett år senare.
De nya reglerna skärps den 20 november
Den 20 november 2026 ersätts dagens konsumentkreditlag av en ny lag, SFS 2026:1011. Den täcker uttryckligen räntefria krediter som ges i handeln och ställer skarpare krav på kreditprövning, information i marknadsföringen och tidig hjälp om du får betalningsproblem.
Reglerna gäller nya avtal som tecknas från och med den 20 november. Avtal som är tecknade tidigare följer de gamla reglerna. Konsumentverket får också ett utökat sanktionsverktyg där avgifter för brott mot lagen kan uppgå till 10 miljoner kronor.
Vill du veta vad den räntefria avbetalningen faktiskt kostar innan du skriver på: titta efter raden ”effektiv ränta” i avtalet. Är den högre än noll är krediten inte gratis – och enligt Konsumentverket får butiken då inte heller marknadsföra den som räntefri.