Sebastian Juul

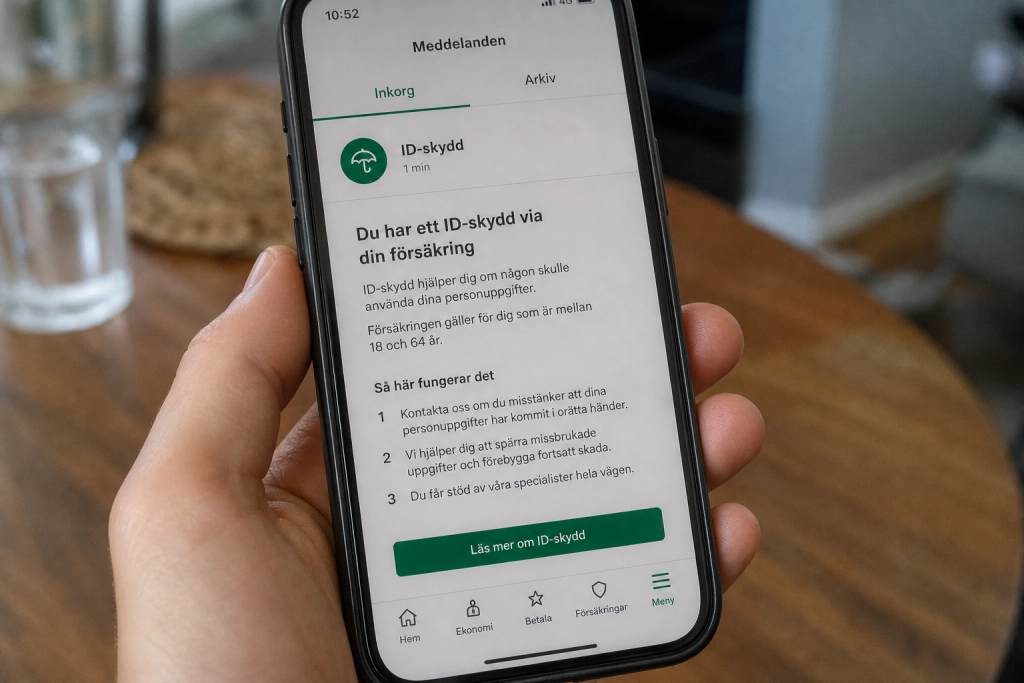
ID-skydd ingår i de flesta hemförsäkringar, och kortbedrägerier tar banken i första hand hand om.
Betalar du extra för ett ID-skydd via banken eller kortutgivaren, är det troligt att du redan har grundskyddet genom hemförsäkringen och lagen om betaltjänster. Ersättningen varierar från bolag till bolag, men själva hjälpen att reda upp en kapning finns där utan tilläggsavgift.
Den oberoende rådgivningstjänsten Konsumenternas skriver att ID-skyddet i hemförsäkringen vanligtvis innehåller tre delar: rådgivning per telefon om hur du förebygger och upptäcker obehöriga transaktioner på kontot, hjälp att bestrida betalningskrav och få bort felaktiga betalningsanmärkningar, samt ersättning för advokatkostnader om det blir en rättslig tvist.
Den ekonomiska förlusten tar ofta banken
Själva pengarna som försvinner vid ett kortbedrägeri hanteras däremot i första hand av banken och inte av hemförsäkringen. Enligt Konsumenternas Bank- och finansbyrå är huvudregeln i lagen om betaltjänster att ”om någon tar pengar från ditt konto utan ditt medgivande, är huvudregeln att du inte ska behöva stå för något belopp själv”.
Det finns två gränser där du som kortinnehavare själv kan bli ansvarig. Har du inte skyddat din personliga kod kan du bli skyldig att betala upp till 400 kronor. Har du varit grovt oaktsam ligger taket enligt byrån på 12 000 kronor, och vid särskilt klandervärt beteende finns inget tak alls.
Du behöver spärra kortet omedelbart och reklamera transaktionerna hos banken, helst inom två månader.
Att få tillbaka pengarna är alltså sällan en försäkringsfråga, utan en bankfråga som regleras i lagen (2010:751) om betaltjänster. Det är därför en separat försäkring sällan tillför något nytt för just kortbedrägeri som sker utan din medverkan. Blir du däremot lurad att själv signera med BankID är läget ett annat, då räknas transaktionen formellt som godkänd, och tvisten drivs mot banken snarare än mot försäkringen.
Bolagens belopp skiljer sig kraftigt
Hur mycket du faktiskt får ut av hemförsäkringens ID-skydd varierar mellan försäkringsbolagen, och det är här värdet av att läsa villkoren blir störst.
Folksam uppger att deras ID-skydd täcker juridisk hjälp upp till 100 000 kronor per skada och att ”vid id-stöld behöver du inte betala någon självrisk”. För att få hjälp krävs polisanmälan, och Folksam får en fullmakt att företräda dig.
Trygg-Hansa går längre och ersätter även själva den ekonomiska förlusten. Villkoren anger att ”försäkringen täcker dokumenterade förluster med upp till 50 000 kronor per år för hela hushållet” vid bland annat nätfiske, kortbedrägeri och kostnader för nya ID-handlingar. Dessutom ersätts dokumenterad inkomstförlust med upp till 15 000 kronor per år och förebyggande åtgärder med 2 000 kronor. ID-skyddet kräver hos Trygg-Hansa att man har paketet Hemförsäkring stor.
Konsumenternas konstaterar samtidigt en viktig begränsning i grundskyddet: ”I de flesta fall ersätter inte ID-skyddet kostnader eller ekonomiska förluster”. Vill du ha ersättning för själva förlusten och inte bara den juridiska hjälpen, måste du kontrollera om ditt bolag ligger i den högre eller lägre änden.
Så vet du om ditt tillägg är onödigt
Innan du säger upp ett extra ID-skydd från banken bör du läsa villkoren i din hemförsäkring för ”ID-skydd”, ”ID-stöld” eller ”nätbedrägeri” och jämföra. Dina Försäkringar skriver rakt ut att hemförsäkringarnas ID-skydd ”i princip har samma innehåll” som de fristående produkterna, och att en separat tjänst därför ofta är onödig.
Kolla särskilt tre punkter: finns juridisk hjälp med, finns ekonomisk ersättning med och i så fall till vilket belopp, och täcks hela hushållet. Täcks de här tre punkterna är sannolikheten stor att ett extra bankskydd inte tillför mycket utöver den bevakning av dina uppgifter som ingår i vissa banktillägg.
Bedrägerierna fortsätter öka
Behovet att ha koll är inte mindre än tidigare. Enligt Brottsförebyggande rådets statistik från 14 oktober 2026 anmäldes 232 862 bedrägeribrott under 2025, en ökning med 2 532 brott jämfört med 2024. Kortbedrägerier utan fysiskt kort ökade mest, med 8 867 fler anmälningar och en uppgång på 10 procent, samtidigt som kortbedrägerier med fysiskt kort minskade med 25 procent.
Brå anger också att 3,9 procent av befolkningen utsattes för kort- eller kreditbedrägeri under 2025, mot 4,3 procent året innan.
Om du drabbas av en ID-kapning är nästa steg att spärra BankID och kort hos banken, göra en polisanmälan och sedan ringa försäkringsbolaget för att aktivera ID-skyddet i hemförsäkringen.