Sebastian Juul
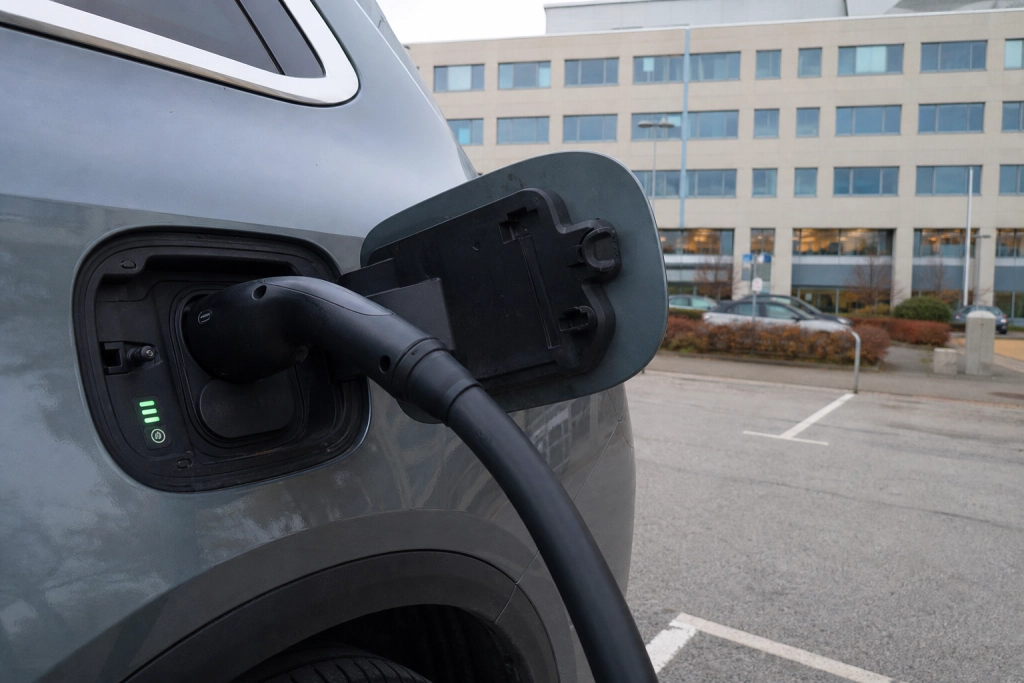
Sedan 1 juli 2026 är laddel på arbetsplatsen permanent skattefri, men bara om tre villkor är uppfyllda.
Riksdagen klubbade igenom den permanenta skattefriheten den 22 april 2026, och sedan 1 juli i år är den tidigare tillfälliga regeln en fast del av inkomstskattelagen. För en snabbt växande grupp svenska elbilsförare kan skillnaden mellan rätt och fel hantering handla om flera tusen kronor om året i förmånsbeskattning.
Men skattefriheten är inte villkorslös. Både Skatteverket och lagstiftaren pekar ut tre konkreta krav som måste uppfyllas samtidigt för att laddningen ska räknas som en skattefri förmån, oavsett om du kör privat elbil eller tjänstebil.
Så ser de tre reglerna ut
Det första villkoret är att laddningen sker vid en laddpunkt eller ett eluttag som arbetsgivaren tillhandahåller. I praktiken innebär det att boxen eller uttaget ska vara arbetsgivarens, inte din egen.
Det andra är att laddningen sker i anslutning till arbetsplatsen. En publik snabbladdare på andra sidan stan omfattas inte, inte heller en laddbox vid din bostad, även om arbetsgivaren betalar räkningen.
Det tredje villkoret är att det är arbetsgivaren som direkt bär kostnaden för elen. Lägger du ut själv och begär ersättning i efterhand, eller använder arbetsgivarens betalkort på en publik station, hamnar förmånen utanför den skattefria zonen.
Både privat elbil och tjänstebil omfattas
En utbredd missuppfattning är att skattefriheten bara gäller tjänstebilsförare. Det stämmer inte. Regeln täcker både förmånsbil och privat bil, så länge laddningen sker på jobbets utrustning.
Omfattningen är också bredare än många räknar med. Enligt Skatteverkets vägledning gäller skattefriheten personbil klass I, lätt lastbil, motorcykel, moped och cykel. Elcykeln du laddar vid pendlarparkeringen omfattas alltså av samma princip som Tesla Model Y på parkeringshuset.
Enligt PwC:s skatteexperter är syftet med den permanenta regeln att underlätta ”omställningen till en fossilfri fordonsflotta och för att gynna arbetsresor med laddbara fordon framför andra, mindre hållbara, alternativ.” Det var också skälet till att den tillfälliga regeln från 2023 inte fick löpa ut utan i stället gjordes permanent.
Hemmaladdning är fortfarande en skattefälla
Den vanligaste fallgropen handlar om hemmaladdning. Att arbetsgivaren står för laddningen i garaget är en populär förmån, men den räknas inte som skattefri. Vi har tidigare beskrivit hur Skatteverket räknar hemmaladdning som skattepliktig lön även när avtalet ser ut som en vanlig förmån.
Logiken bakom bedömningen är rakt uttalad. Enligt juristbyrån Nordbro gäller skatteplikt till exempel vid laddning från laddningsbox installerad vid arbetstagarens bostad, även om arbetsgivaren har bekostat själva boxen. Resonemanget är att skattefri el annars skulle subventionera privata resor, och att kopplingen till arbetsgivaren som direkt kostnadsbärare försvinner.
För dig som anställd betyder det att en felaktigt klassad hemmaladdning kan dyka upp som en skattepliktig förmån på kontrolluppgiften i efterhand, med krav på kompletterande skatt och ränta.
Laddhybriderna fick ny möjlighet från sommaren
Samma lagändring som gjorde arbetsplatsladdningen permanent skattefri innebar också en viktig förändring för laddhybrider. Tidigare försvann rätten till skattefri drivmedelsersättning för tjänsteresor om bilen hade laddats på arbetsplatsen.
Från 1 juli 2026 får anställda med laddhybrid rätt till avdrag för drivmedelsutgifter vid tjänsteresor även när bilen har laddats med arbetsgivarens el. Arbetsgivaren kan därmed betala ut skattefri milersättning för bränslet i samma period som den anställde har tankat ström på jobbet.
Riksdagen antog regeringens förslag om ändring i inkomstskattelagen den 22 april 2026, med röstsiffrorna 269 mot 18. En reservation från Vänsterpartiet om att utvidga skattefriheten till att även omfatta hemmaladdning avslogs i voteringen med röstsiffrorna 18 mot 269.
Vad du bör kontrollera innan årsskiftet
Praktiska slutsatsen är att den som laddar vid jobbets stolpe inte behöver göra något särskilt, skattefriheten gäller automatiskt så länge arbetsgivaren står för utrustning och elkostnad. Den som har en hemmaladdare som arbetsgivaren betalar bör däremot stämma av med lönekontoret om förmånen är korrekt rapporterad.
För dig med tjänstebil som kombinerar laddning hemma och på jobbet är det extra viktigt att hålla isär posterna i deklarationen. Den skattefria delen gäller enbart elen som gått genom arbetsgivarens laddpunkt. Allt annat ska redovisas som skattepliktig förmån, med värdet beräknat på arbetsgivarens faktiska kostnad.