Sebastian Juul

Fel betalmetod i fel situation kan göra att du står helt utan köpskydd om affären spricker.
Det är inte alltid uppenbart vilken betalmetod som faktiskt skyddar dig. Swish känns smidigt, Klarna känns tryggt, och PayPal har rykte om sig att alltid täcka ryggen. Men i tre vanliga vardagssituationer försvinner skyddet helt, och pengarna är i praktiken omöjliga att få tillbaka.
Polisen och flera svenska banker varnar återkommande för bedrägerier kopplade till just dessa betalmetoder. Och det juridiska skyddet skiljer sig radikalt mellan de olika sätten att betala.
Misstag 1: Swish till en säljare du inte känner
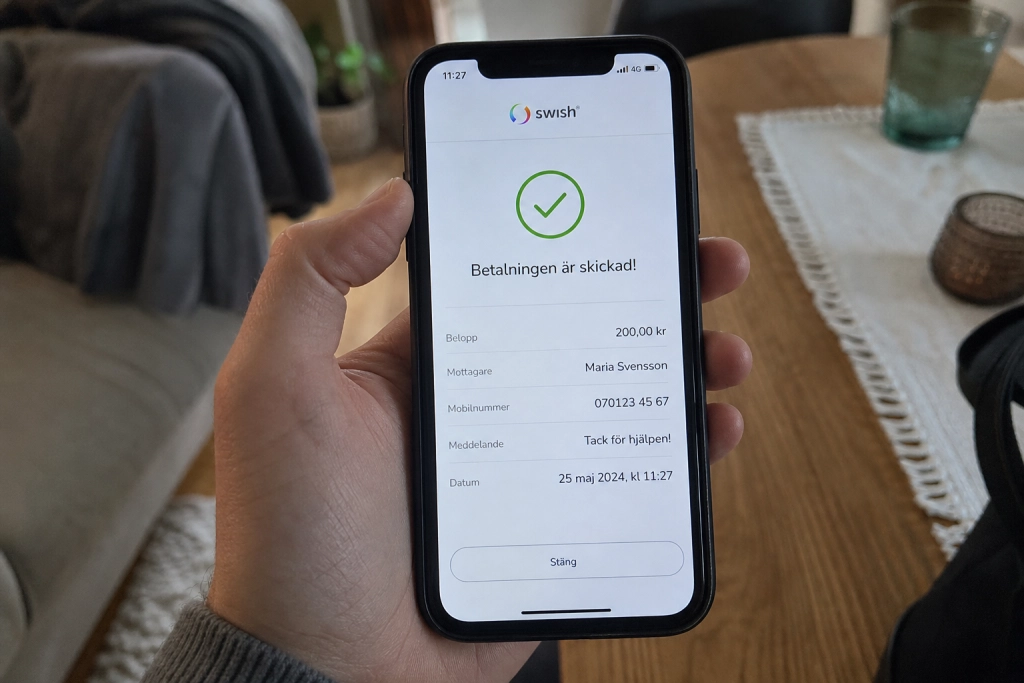
Swish är den vanligaste fällan. Tjänsten är byggd för snabba överföringar mellan privatpersoner, inte för handel. Swedbank konstaterar rakt ut att Swish saknar konsumentskydd: ”Swish är att jämställa med en kontantbetalning vilket innebär att det inte finns något konsumentskydd.”
I klartext: när du bekräftat betalningen är pengarna borta. Du kan inte göra en chargeback som på kortet, och banken kan inte dra tillbaka transaktionen automatiskt om säljaren aldrig skickar varan eller visar sig vara en bluff. Det har Teksajten tidigare gått igenom i detalj när det gäller köp på Blocket och Facebook Marketplace.
Polisen uppmanar därför alla som handlar privat att verifiera mottagaren innan pengarna skickas. På myndighetens sida om annonsbedrägeri står det kort: ”Kontrollera så att pengarna går till den person du varit i kontakt med när du betalar med Swish.” Vid köp och försäljning på andrahandsmarknaden är ett betalsätt med inbyggt köpskydd en betydligt säkrare väg, till exempel Blockets egen fraktlösning.
Att det här är ett växande problem har vi tidigare gått igenom i vår genomgång av bluffmetoderna på Blocket och Marketplace.
Misstag 2: Klarna, men fel variant, i en utländsk webshop
Många tror att Klarna automatiskt skyddar varje köp. Det stämmer inte. Köparskyddet är kopplat till betalmetoden du väljer i Klarnas kassa, och till typen av problem.
Klarnas skydd träffar framför allt tre situationer: när varan aldrig kommer fram, när den avviker väsentligt från beskrivningen, eller när någon annan har handlat i ditt namn. Däremot omfattar skyddet normalt inte kvalitetsklagomål, ångerrätt eller köp mellan privatpersoner, och det har egna tidsgränser beroende på ärendetyp.
Den praktiska konsekvensen: om du betalar med Klarnas faktura har du varan i handen innan pengarna lämnar dig, och du kan pausa betalningen om något är fel. Betalar du däremot direkt med kort via Klarna, är det kortets regler som avgör om du kan få pengarna tillbaka. Konsumentverket beskriver samma princip: vid fakturaköp får du varan först och kan därmed kontrollera den innan pengarna lämnar dig. Kreditkortsköpet ger i sin tur invändningsrätt enligt konsumentkreditlagen.
Valet av betalmetod i kassan är alltså inte en formalitet, det avgör vilken rättsgrund du kan luta dig mot om affären går snett.
Misstag 3: PayPal ”till vän” när det egentligen är ett köp
PayPals köparskydd är omfattande, men bara när betalningen är klassad som köp av vara eller tjänst. Enligt PayPals egen policy måste tvisten vid utebliven leverans öppnas inom 180 dagar från betalningen, och vid vara som avviker väsentligt inom 30 dagar från leverans eller 180 dagar från betalning, det som inträffar först.
Fällan köpare går i är att välja alternativet ”skicka till vänner och familj” för att slippa säljarens avgift. Den klassas inte som ett köp, och då gäller inte köparskyddet alls. Resultatet blir detsamma som en Swish: pengarna är överförda, säljaren försvinner, och PayPal har ingen grund att betala tillbaka.
Samma risk gäller när en utländsk säljare övertalar dig att betala utanför plattformen, exempelvis direkt till ett bankkonto eller via en kryptolänk. Steget ut ur PayPals miljö är också steget ut ur skyddet.
Så gör du om det redan gått fel
Polisens rekommendation är tydlig och gäller oavsett betalmetod. Du ska ”först och främst kontakta din bank för att eventuellt kunna stoppa fortsatt bedrägeri. Därefter är det viktigt att du gör en polisanmälan.” Polisanmälan görs på 114 14 eller på polisen.se.
Spara allt skriftligt du har: chattkonversationer, mejl, annonsen, kvitton på kontoöverföringen. Polisen framhåller att den sortens bevisning är avgörande både för utredningen och för att banken ska kunna agera snabbt. Vid Klarna- eller PayPal-tvister öppnas ärendet direkt i respektive app eller i Resolution Center, och normalt tar handläggningen upp till tre veckor.